Contenido
- Define qué servicios puede prestar la empresa
- Separa la inversión inicial de los costes recurrentes
- Calcula cuántos servicios cubren la estructura
- Diseña una cobertura compatible con la capacidad
- Elige el equipo según los vehículos que atenderás
- Negocia los contratos y el calendario de cobros
- Controla indicadores antes de ampliar la operación
- Toma decisiones con criterios verificables
Un negocio de asistencia en carretera puede perder dinero aunque reciba llamadas todos los días. Si el ingreso de cada salida no cubre sus costes variables, aumentar la actividad aumenta la pérdida. Incluso con un margen positivo, hacen falta suficientes servicios para cubrir la estructura fija. La evaluación debe empezar por esa relación.
Antes de comprar una grúa, conviene definir el catálogo de servicios, la zona de cobertura y el tipo de cliente. Con esa información se pueden solicitar presupuestos y preparar escenarios financieros ajustados al mercado en el que se quiere operar.
Define qué servicios puede prestar la empresa
La asistencia puede incluir intervenciones básicas en el lugar de la avería y el traslado del vehículo cuando resulte necesario. Cada prestación requiere delimitar el equipo, la formación y las condiciones de seguridad. También hay que decidir qué tipos de vehículos se aceptarán y qué situaciones se derivarán a un proveedor especializado.
Un catálogo concreto permite presupuestar mejor. Debe indicar la cobertura geográfica, los horarios y los supuestos que generan cargos adicionales. El cliente necesita conocer qué comprende el importe inicial y qué puede modificarlo, por ejemplo, la distancia, la espera o las condiciones de acceso.
Separa la inversión inicial de los costes recurrentes
La SBA recomienda distinguir los desembolsos iniciales de los gastos mensuales al planificar una empresa. En este proyecto, el presupuesto debe contemplar el vehículo y su equipamiento, además de seguros, personal, comunicaciones, mantenimiento y captación comercial. La previsión también necesita cubrir el periodo anterior a generar cobros suficientes.
Solicita ofertas comparables para compra y arrendamiento, detallando qué incluye cada opción. Una cuota reducida puede ir acompañada de límites de uso o gastos de mantenimiento a cargo del operador. El análisis debe recoger la estructura elegida y evitar contabilizar dos veces el mismo coste.
Calcula cuántos servicios cubren la estructura
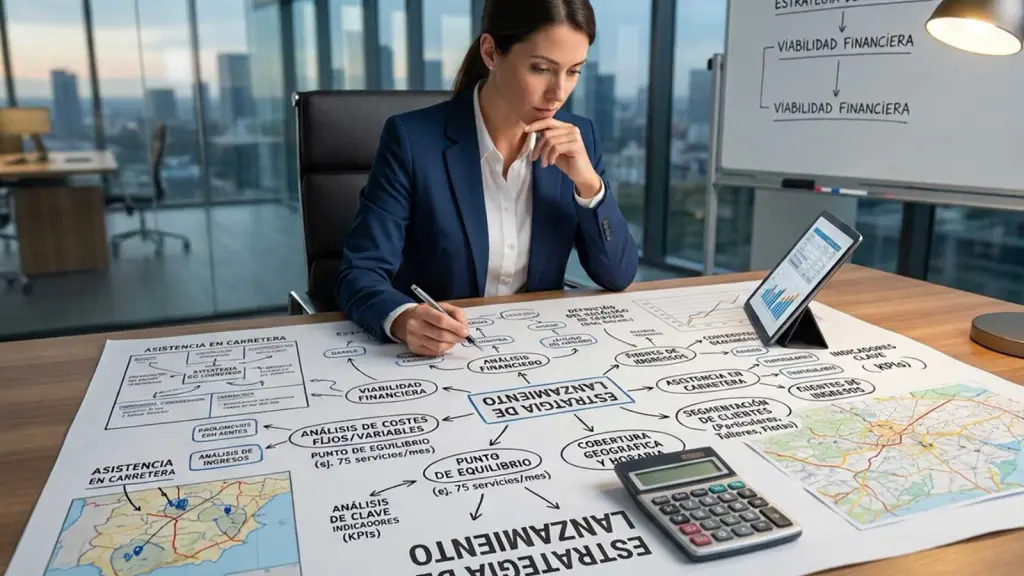
El margen de contribución es el ingreso de un servicio menos sus costes variables. Para estimar el punto de equilibrio mensual, divide los costes fijos entre ese margen. El cálculo exige un margen positivo; si las prestaciones son distintas, conviene analizar cada una y la combinación prevista de ventas.
El siguiente ejemplo utiliza cifras hipotéticas, en unidades monetarias, para una operación simplificada con vehículo arrendado y horario definido. Los costes fijos incluyen el arrendamiento, la remuneración del responsable, seguros y estructura. Los importes se plantean antes de impuestos indirectos.
Ingreso medio por servicio | 120 u.m. | |
Coste variable medio por servicio | 60 u.m. | |
Costes fijos mensuales | 4500 u.m. | |
Punto de equilibrio mensual | 75 servicios |
Con estos supuestos, cada servicio aporta 60 unidades monetarias para cubrir la estructura y hacen falta 75 servicios mensuales para alcanzar el equilibrio. Si únicamente se completan 50, el resultado simplificado es una pérdida de 1.500 unidades monetarias, antes de impuestos sobre beneficios y gastos extraordinarios.
La sensibilidad al coste también importa. Si el coste variable medio sube a 75 unidades monetarias y el ingreso se mantiene en 120, el margen baja a 45 y el punto de equilibrio pasa a 100 servicios. Estos supuestos deben sustituirse por presupuestos, tarifas y volúmenes verificables del mercado local.
Diseña una cobertura compatible con la capacidad
Para calcular el coste de una salida, registra los kilómetros hasta el vehículo, el traslado y el regreso o reposicionamiento. Añade el tiempo de espera y el dedicado a documentar el servicio. Una tarifa basada únicamente en la distancia con el vehículo cargado puede dejar parte del trabajo sin cubrir.
La disponibilidad durante las 24 horas requiere presupuestar turnos y respaldo. Define quién atenderá las llamadas, qué ocurre si la grúa está ocupada y cómo se resolverá una avería del propio vehículo de auxilio. Los acuerdos de colaboración deben concretar disponibilidad, tarifas y responsabilidades.
Elige el equipo según los vehículos que atenderás
La selección del equipo debe partir del peso, las dimensiones y los procedimientos del fabricante de los vehículos previstos. Por ejemplo, el manual del Tesla Model 3 recomienda una plataforma o un vehículo de transporte equivalente. Este tipo de especificación influye en el equipo necesario y en la formación del operador. [3]
Las habilitaciones deben comprobarse en la jurisdicción donde se prestará el servicio. En España, la DGT permite consultar el Registro Estatal de Auxilio en Vías Públicas y explica las condiciones de alta de los vehículos. Ese marco es una referencia española y debe revisarse junto con los requisitos aplicables al proyecto concreto. [4]
Negocia los contratos y el calendario de cobros
Entre los clientes a estudiar están los conductores particulares, talleres, empresas de alquiler y flotas. Para cada segmento, analiza cómo llega la solicitud, quién autoriza el trabajo y quién paga la factura. Una conversación comercial debe servir para contrastar necesidades, no para dar por garantizado un volumen de encargos.
Antes de aceptar un contrato, revisa el importe neto por servicio, los desplazamientos incluidos, las esperas, las cancelaciones y la documentación exigida para cobrar. Si se conceden plazos de pago, incorpora su efecto a la tesorería: combustible, salarios y cuotas pueden vencer antes de que se cobren las facturas.
Controla indicadores antes de ampliar la operación
Registra por separado las solicitudes recibidas y los trabajos completados. Revisa el margen por salida, los kilómetros sin carga, las horas de indisponibilidad y el plazo real de cobro. También interesa conocer qué canales comerciales generan servicios suficientes para compensar su coste de captación.
Estos datos permiten decidir si conviene ajustar tarifas, reducir la zona de cobertura o reforzar un horario. La compra de otra grúa debe apoyarse en demanda atendible y capacidad de financiación. La facturación, por sí sola, aporta una visión incompleta si no se examinan los costes y la caja disponible.
Toma decisiones con criterios verificables
La motivación puede acompañar el proceso emprendedor. Una reflexión sobre las decisiones personales lo expresa así:
El corazón tiene razones que la razón ignora. El oro no siempre brilla en la oscuridad. El presente es el único tesoro real hoy.
En la gestión empresarial, esta reflexión puede servir para recordar que una apariencia atractiva merece una revisión cuidadosa. La decisión de invertir necesita apoyarse en presupuestos comparables, capacidad operativa y escenarios de demanda. El siguiente paso práctico es completar esos datos y comprobar si el proyecto sostiene sus costes en un escenario conservador.